 鲜花( 0)  鸡蛋( 0)
|
本帖最后由 sweat 于 2021-5-27 11:02 编辑 / ?' z* F6 F1 D9 ?
& `8 R J. K0 s3 g* k+ E3 c$ C5 Q
RRSP几个好处大家都知道,除了收入非常低的没必要存,能存的最好还是存,
6 k, Q# J' H- x
1 p) [2 U# w- j6 E [1 省税,一般情况下,老了以后的收入都会减少
8 z; Y4 N0 J# C/ A2 用rrsp+政府退税的钱做投资,复利威力还是很大的) H9 M- n. _" h7 [
3 国家养老金政策也是把个人的RRSP储蓄,作为国家的CPP的补充,才给RRSP提供各种优惠的
, N3 p/ ^! j, s7 H/ n- R/ L2 p+ B6 F7 Y% |" O
以前担心过RRSP会影响其他养老金(CPP + OAS + GIS),
) P; l- {5 N1 z$ p8 _后来了解了一下,对CPP没有影响,对OAS也没有影响,至于GIS,1 C/ ^1 {) @5 \; G$ @$ s+ q. P
其实一般的人CPP+ OAS 的钱,基本上已经超过了领GIS的资格了(夫妻两人要少于24576),
% W" k6 M/ \) {! E a5 W+ V一般人还有别的收入,所有不用考虑GIS
$ F) @7 U) o% z% l3 _, O/ |2 A4 Z9 X- B
还有一点好处,很多人不了解,
+ u! N- P1 ]: G0 o& s! W5 WRRSP必须在71岁前关掉,或一次全额提取,或着转入RRIF,RRIF与RRSP不同的一点是,每年必须取出一定额度用,: l6 L% |' q- L9 K5 M* j
但65岁开始RRIF有2000的免税额,所以65岁的时候把RRSP转入RRIF,又会省15%的税0 i1 a2 _8 e- f# \
3 h) F$ C7 T& L7 d& M( q要提前退休的,从60-65就开始用RRSP的钱,假设夫妻两人各有20万RRSP,每人取出1-2万,就会省了不少税,也保证了60-65岁之间养老生活,
/ `# L9 Y$ a7 S8 ^ u
# \0 Z. k: q8 ~1 M65岁以后,国家的CPP + OAS + RRSP + (企业的退休金)+ 自己的储蓄 + (抵押房子),这些组合在一起,基本上保证了养老生活# F, T7 A. p8 ^) u, `0 w
' R) r9 {& X; @; p+ c- k
6 h6 d5 n1 Q k0 a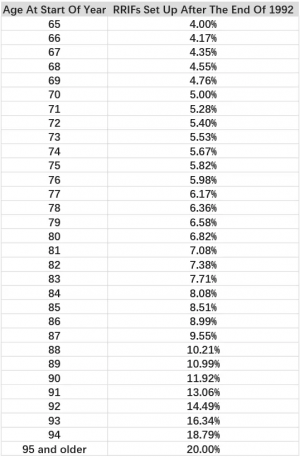 * M' }3 _1 i4 L' q: w) N
2 s: G* @6 K$ Z) O( k" P* L
8 b) c3 P0 ^2 @+ m$ Y0 E
最后编辑: 10 天前
9 R9 T8 R* A% @, t9 r( _- G) Q" Y% B# g: a0 ^, [ R- S4 k, Q8 p4 Y
% J7 C8 I% {$ k0 L% c
# A. G7 a, h- T9 N$ |3 N2 p) N" }! h( x$ z, z
|
|






 狗仔卡

 发表于 2021-5-27 10:25
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2021-5-27 10:33
 ' o$ H+ k1 z6 ?) E
