 鲜花( 61)  鸡蛋( 0)
|
加拿大日风暴袭击渥太华Bells Corners社区时,Kathryn Peterkin抓住机会,借着这场百年一遇的风暴划皮艇出行。暴雨把街道变成了河道,她在Oberon Street放下皮艇。
4 f8 J' C6 T0 N$ }* H+ D0 O4 ?8 D* ^& H M' I- Q
但水上的这份乐趣转瞬即逝。' z/ W2 ~4 W4 y; L9 G
8 k2 a! i/ K) [) m+ B t) k2 k近三周过去,Peterkin如今害怕待在自家屋内,担心滋生霉菌。她暂时住在车库里,并且担忧再过几个月就不得不申请破产。; K8 h4 m: t& V7 E# s: g8 O8 C
* q8 s/ R/ e# R3 h2 z
“这场灾难摧毁了一切,彻彻底底。我每天活在恐惧之中。”Peterkin说道。7 o0 [0 h9 { r# z
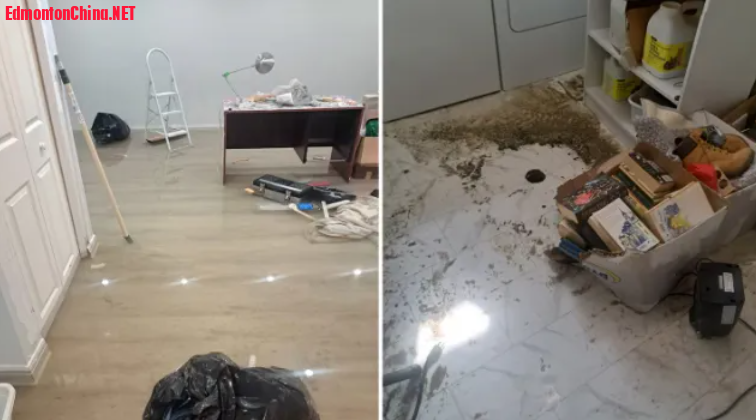
; q. s( i* a4 R& h- L加拿大国庆日当天,渥太华数千户住宅地下室遭遇水淹,她家便是其中之一。# E1 c& B9 B, J& s) L. U+ }
) Q8 ^# L# p: a( w6 r4 ?% e( Y0 t: Y污水顺着管道涌入洗衣房与浴室,污秽的积水和排泄物灌进地下室。/ n4 K1 ?5 ^& y& N& ?6 R! C
' J1 d( ^/ ]: i
 . S! p0 c6 ], K
" \$ i2 s- X4 M9 D' W; F; |8 g2 V& ^事发三周后,她表示仍未收到Economical Insurance出具的理赔估价单。她称自己在这家保险公司投保已有二十余年。
2 j& ?: L* }, t8 l
9 h% { N4 p9 m: e6 Q$ H雪上加霜的是,暴雨发生前数月,Peterkin贷款超过13.5万加元翻新房屋,原本打算装修完毕挂牌出售。
4 C5 w+ Z& Z4 _1 `1 \; f
4 Q- k# C9 D3 h6 j# T. E$ b* ^“距离挂牌就差几周,暴雨突如其来。地下室整体翻新、浴室重装、地板和天花板全部重做。”Peterkin说,“现在整栋房子被毁得面目全非。”+ R8 I3 M2 A. B4 f8 ^' V
& Q B: t. Y1 l( C7 D* a8 r8 b" E* h她表示,翻新工程开始前的11月,房产中介预估房屋售价约40万加元。2 U; @' e% |1 H. k3 V# p
0 ]2 c# w( ]* A# t" i
3月装修完工后,中介预计成交价有望接近60万加元。3 c0 U8 p8 [ X9 `& o
- m8 }! u# q2 p3 ?4 S
“我原本规划好了,贷款资金全部投入装修后,立刻挂牌卖房,用售房款一次性还清所有贷款。”她说。9 D* o/ e8 I, W4 v% d! z0 R; K# o
, v0 P7 D3 I! q4 j
“我们连续六个多月日夜赶工,找了一大批施工人员。”3 R v, C% n5 Z9 F! h1 d/ I( t
% f Y- s1 k1 k" A6 ^4 G$ @- F
Peterkin称,暴雨发生前,她从未向保险公司提出过理赔。+ Z# S9 D/ `7 k1 f p! }$ U
6 T; A* B& c- Z1 Q$ l5 ^5 ?
如今急需保险赔付,她却一直得不到明确消息,既没有正式估价,也无从知晓赔款何时能够到位。9 {4 P7 h( e2 Y$ i
* R0 j2 u) Y! A' H% @“我无力承担贷款月供,再过两三个月,我就只能申请破产。”Peterkin表示。: y. M& y! i, ^
' Z) C* O3 u& R& q“保险公司还跟我说,不要再频繁发消息骚扰他们。”
; F0 ?! s& [6 j+ ?& F, P, a& ^6 i$ p% C: B
Economical Insurance母公司Definity Financial Corporation的发言人向CTV News Ottawa发表声明,表示公司一直与Peterkin保持定期沟通。
8 H+ j2 B/ ]) E) p2 x
/ }' \8 @) X4 n5 y: s+ f# B声明写道:“我们持续跟进她的理赔案件,保持常态化联络,完成现场勘查,并批准更换关键设备,包括熔炉与热水器。我们将继续与她紧密协作,尽快完成剩余维修工作。”0 `, L( ?" y( T @/ E
l. u+ O% N# t/ t
“Peterkin女士于7月3日报案。工作人员7月4日首次联系她,7月7日安排勘查,7月8日完成现场核验,理赔流程全程持续跟进。”
, L1 w" Z! D5 Q$ n. ^' \
9 J# }5 W$ w7 t, A3 h但Peterkin表示双方沟通严重不足,她依旧不知道理赔何时能够办结。' N. Z8 I6 }8 N: K+ E% V6 y# K# P
5 V+ S+ e0 o8 T7 ]3 R( p她想对Economical Insurance说:“回我电话!给我一份估价单,我才能动工维修!”
, |- L! c+ {/ ]& M U% W5 t; s- H! z7 d9 N
她说,在CTV介入联系保险公司之前,将近一周都没有收到该公司任何人的消息。# b+ F3 f! `/ f X8 B1 M
1 { _/ L5 p) }* O+ r0 ~0 @0 @一天之后,Economical Insurance有人联系她,告知会安排新专员接手案件,但依旧没有给出确切时间线,也没有关于理赔进展的实质性信息。, `1 |" O4 |" w$ ~7 B1 E6 V
2 \% N& v2 u, A: P/ d$ U, }/ F
Peterkin说,陷入困境的不止她一人。
& F) B; }- z- K
0 u- }; r6 [3 x) \" \7 F' ]0 D% m; {同一条街上其他住户和保险公司协商理赔同样举步维艰。
2 e: M. \5 P2 r7 q+ _8 b+ h' y5 K6 |# U( T" N7 o1 A! N
加拿大保险局消费者与行业关系主管Anne Marie Thomas介绍,这类保险理赔通常耗时一个月至六周。
3 v) R! ?$ L8 S2 t+ R0 ^) _2 ?" m
# T* |7 c% p% V K: O不过受7月1日大范围洪灾影响,各家保险公司案件积压严重。) H. `& r9 Y/ N+ `5 c
, ^+ M: Q( P2 q. n6 r7 oThomas表示:“7月1日这场灾害规模巨大,大约6000人受灾,理赔流程自然会拉长。”
, x" i, U v$ V u) d
; y, x6 ^9 s8 @0 X6 |“每家保险公司的理赔员数量有限,每位理赔员可对接的灾后修复公司也有上限。大量报案集中涌入后,处理本身就需要时间。”! T4 b+ f6 w/ [% I
@" e# j' H0 D1 q% r如果处理保险理赔需要帮助,加拿大保险局专为渥太华受灾民众开通了求助热线。0 y% l4 A$ v6 i0 D J0 |
9 f5 Y: _# b; U0 T4 o0 Y. v; ?Peterkin的房屋大概率无法申请安省居民灾后救助计划(DRAO)。该计划救助范围为地表暴雨受灾,而她家受损原因是污水倒灌。0 S) u( U! o! B/ o9 }+ u
6 P$ p6 j3 ]* K; q$ ]
除此之外,渥太华本次DRAO救助覆盖区域并不包含她所在的Bells Corners社区。
2 W7 e) F+ M5 _, M" \; m
" o% Y( Y5 U: [2 b! Q' a( y5 F, t“我实在无法理解,完全没有道理。”Peterkin的朋友Mike Cross说道。
4 v8 W6 }+ C7 ?! T5 J6 m! w
8 A ?3 q4 j6 T+ n“政府应当为民着想。我们按时纳税,理应享有保障,不该只优待部分片区。”# H2 o, b- g) N( a- d
V" N3 M3 h( `+ g$ {5 R1 _8 A) Z渥太华其他多个社区持续呼吁扩大DRAO救助范围。
' T+ D- u- z( R; I% v" f
" K4 d& [$ J2 ^( ?# A3 ^2 Q. c% x) ^安省市政事务与住房厅发言人向CTV作出回应:“安省居民灾后救助计划(DRAO)的救助范围,依据渥太华市政府提供的信息划定。我们将持续与市政府以及受灾居民密切对接。”1 `* ]4 |. f: v; n
/ _' S2 [) V5 e/ A' L0 T( y花高价买最全房屋保险,暴雨淹地下室却一分不赔
" Y. d* T! m+ G3 `3 ]! p; E. r* g
无独有偶,住在渥太华Crystal Beach社区的Margaret Cooper也有同样的遭遇。7 B0 x6 Z7 G% }6 [) ]
7 }' ~/ ^5 t# E7 E: _
今年71岁的Cooper说,这栋单层平房在自家传承了五十多年,往年即便遭遇大雨,地下室也从未淹过水,唯独这次国庆日特大暴雨酿成水灾。& n9 C3 }: Q. X# I q5 j
0 O- \2 s. E) l; D# O" }
如今,清理洪涝废墟本就让她心力交瘁,和保险公司交涉理赔一事更是雪上加霜。. q8 o1 r3 a9 l" @( Z
' D' t5 j' E1 m“当年我倾尽所有才买下这栋房子,一直拼命守护,绝不想失去它。”Cooper说,“所以我当初直接选购了市面上保障范围最全的升级房屋保险。”" P! R' ^- C& t1 b# ]/ k
2 w7 y7 k6 w5 Y) Z h3 j5 V/ Z她原本以为这份保险能兜底一切损失。可上周belairdirect保险的理赔专员致电告知她,这份升级水灾保障套餐并不承保地下水倒灌造成的损失。- r) x& d- \3 B5 j0 p# s
5 N1 X* N- I; M+ E4 L9 Y1 x
“专员跟我说:‘实在抱歉,这次一分钱都没法赔付,因为积水属于地下水,不在承保范围内。’”Cooper回忆道,“我只觉得自己被骗了。我当初以为所有水损都能理赔,这么多年也一直按时缴纳高额保费。”% {1 ?# ]4 _; i7 s+ s
) s& S) g+ V: h. x4 I3 _4 H7 O& K( w* M$ E5 R
不同水灾对应不同保险险种+ ~" p1 Y5 Q C! [' O; d( Z2 \
7 Y* Y+ h2 `/ W/ Q4 K
加拿大保险局消费者与行业关系主管Anne Marie Thomas解释,只购买基础房屋保险的住户,基本无法获得本次国庆暴雨洪涝损失理赔。
7 l s! ^7 L1 r! b! o; U% d
& p1 f* w1 g2 R5 d; q6 Y. m6 v绝大多数基础房屋保单,仅承保房屋内部源头引发的水损,例如水管爆裂、冰箱漏水、储水罐破裂等情况。1 ^( G( @. D' q8 I
8 u. O0 B1 @* I9 N# g' @1 B
但如果积水来自室外,大部分保单都需要额外加购专项保障,不少房主对此不知情,最终理赔无门。9 T7 x- ~ j- C2 I) Q
3 [8 G+ i7 [, yThomas补充,即便额外购置水灾保障,不同类型的积水灾害也对应不同险种:
+ h7 T% g$ k5 A. E$ G, O' k% [# Q6 d
地表洪水险:土壤吸饱雨水后,积水从门窗井倒灌进屋内造成的损失;
. R4 ?2 f! \( `: r' }' a
1 I( o; ?0 q) O+ P污水倒灌险:下水道污水反流涌入地下室产生的损毁。 r( O6 O. J) }4 Z% g
* I* _; H6 T) Q这类专项保障,几乎所有房屋保险都需要单独加购。
1 T; E a0 P# x" g4 ]8 ]1 z# r& N8 O7 c0 x& m! V2 Q9 D
“不是所有人都会主动加购水灾险。”Thomas说,“但我自己一定会买,如今极端降雨灾害发生得越来越频繁,破坏程度也越来越严重。”
3 V8 {; ?# h0 C/ \$ g* Y* S8 L$ I8 V; G
地下水倒灌不在承保范畴) R' J4 t! ?' _& `* ]0 q) T4 P
1 _8 X7 N& p3 n1 X m! J
Cooper这份升级保单虽然包含污水倒灌、地表洪水、室外给排水管线损毁保障,唯独排除地下水倒灌——也就是雨水透过地基、地板缝隙向上渗透造成的损失。) C. L2 {( L* N7 J/ ?& }& b. d
! ~2 v$ d! _8 k1 C. U; I3 M" p! `公益科普机构Canada WaterPortal表示,地表洪水与地下水倒灌很难区分,甚至有时完全无法分辨,但二者在保险理赔、房屋修缮方案上的判定标准天差地别。
0 h! A" E+ {! d- P; A5 Q% X# x, x) O
Cooper向CBC News出示了保险公司发来的邮件:经上门勘查,7月1日暴雨后,水压透过地基可见裂缝渗入屋内,全程没有下水道反流痕迹,因此判定为地下水进水。! s! _' n d4 [: P# ]* W1 M
) r7 B) J: H& ?
Cooper称自己从未收到完整勘查报告,保险公司也没有拿出任何证据证明地下室损毁确由地下水倒灌导致。: q* @' S1 H) X# _2 m" }5 }" O
' r' g. v! K+ I" K0 i0 z, K- e- E' Y$ ?belairdirect通过邮件回复CBC,出于客户隐私条例,不便单独点评个案,但表示理赔人员都会结合案件全部事实、严格依照保单条款逐条审核每一笔索赔。
6 e* a6 L/ n/ r) T. d g5 u" f1 m3 C
Cooper坦言,她当初以为自家遭遇的水灾一定在承保范围内,得知拒赔结果后十分气愤。她质疑,如果额外花钱加购保险最后还是要独自承担巨额维修费,买附加险还有什么意义。" u; w: x9 F) V- \
* { q4 ~- j* V1 w& y" n* D" T, m( \
地基修缮成本高昂
0 F$ @+ q0 |7 U, {; H, S0 H, K4 b
Tierney Stauffer LLP律所保险法资深律师Kevin Butler认为,保险公司这种操作存在很大问题:宣传时声称承保洪涝损失,理赔时却搬出藏在保单第45页的免责条款拒赔。
0 h# Q( Q0 m) j; B
2 j/ [( Y1 V3 V8 c5 G0 w, K“如果消费者买到的保障和保险公司宣传的完全不符,保险公司可能需要承担相应法律责任。”Butler表示。
) i7 u* z4 j: K6 B" C; W2 f3 y9 K6 a6 x" d$ v) @" i% E) F
房屋地基维修机构The Foundation Experts负责人Alex Berezowski说,该公司自1995年在渥太华成立以来,从未见过保险公司赔付地下水倒灌相关索赔。
8 P) i% b4 V' P% @/ V3 ~
" A: `& M. k @国庆暴雨过后,Berezowski接到大量和Cooper处境相同的房主求助电话。他介绍,建成超过25年的老房子排水系统老旧、排水能力不足,最容易出现地下水倒灌问题。
& k7 ]8 K8 z& c9 j, E2 q
# g b5 a1 u7 z$ A3 E“根治的唯一办法是从地基外侧源头解决渗水问题。”
5 A9 i. _1 Z; g- B* q+ I: r
! C- q: w& @6 Y. n( K想要彻底杜绝地下水倒灌,需要开挖地基重做防水,整套工程花费至少20000加元甚至更高。
1 w% P6 _* Y, n( K
7 a* C' V& J) F宁可买了不用,不可需要时无保障
- ?7 _& l! h- A1 t/ Z) T
+ S4 q1 Y* O: N J5 l/ V3 TThomas表示,近年主动加购专项洪水险(包含房屋修复、个人财物损毁赔付)的住户数量明显上涨。
: }* N% f( h2 j/ N
# U1 a, Z+ X" M8 w她给出建议:“宁可买了保险一辈子用不上,也不要受灾后才发现毫无保障。”
6 B& K6 K2 n: r8 f
/ a5 c* t" @- H5 R/ y7 FCooper一想到很多家庭可能因为这场水灾负债累累、痛失房产,夜里常常哭到入睡,她认为省政府必须出面介入调解。
' q+ K' m2 H: h# ^4 b; P3 j. F3 g8 B& p- h
0 Q2 M; w5 j2 w) [9 G“这已经是一场灾难,保险公司完全不作为,急需政府出手帮扶。” |
|




 狗仔卡

 发表于 2026-7-23 18:44

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡