 鲜花( 61)  鸡蛋( 0)
|
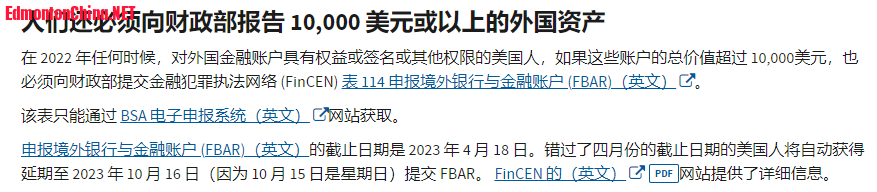
在美国IRS官方网站上有一段很明确的表述,对于美国公民来说,海外收入和资产也要上报国税局。
; w$ F; K& A! p: a% g4 C5 e/ k# A- w8 I8 h4 v( u# c
 . d3 W0 o' j' t# ?* H$ f9 k
3 x ~" d2 G+ [+ C" n5 B0 d! h不过很多华人总是忽略这一点。
4 ?8 `0 p6 `3 O( ?3 Y2 g
$ ]- h, u8 D, x9 |! m% K3 A近日,旧金山湾区华人男子黄春生(音译,Chunsheng “Jay” Huang)就因伪造报税表,拒绝申报海外收入被联邦大陪审团起诉。% P/ w+ D \; i& x* A; k
( }- @& M, u% T4 r- a
联邦检察官称,现年67岁的黄春生因涉嫌未披露国外银行帐户而被大陪审团起诉,指控他伪造报税表并未公开他在中国的银行帐户。
$ u8 _0 r& f7 M: s5 [% }% F, f; H: U% H
据悉,已经加入美国国籍的黄,在美国工作和生活期间也曾为中国的公司工作。
& H! R: G; g, P5 @9 ~
( i* { V1 N; R起诉书于2022年11月1日确定,但直到上周才解封,指控黄为中国公司工作了六年,同时还在加州当地密尔比达的一家公司工作。1 ]# m* v* t2 V% _
5 z0 J2 X" I2 t2 e9 J起诉书称,为了不让这笔收入曝光,黄使用其弟媳名下的银行(Industrial and Commercial Bank of China)帐户从两家中国公司收受款项。 P. v- U# r* {9 L0 v" G# ?
( S' k5 y8 h! `
起诉书还写道,他在2016年至2020年的纳税申报中没有披露这笔收入。在此期间,他也没有向美国财政部和其他必要机构报告这笔收入。
/ g3 x0 H! ?7 j8 J( R! @
" w# a* g. u* b$ ]$ k; n黄被正式指控两项罪名,一项是制作和签署虚假报税表,另一项是未提交外国银行和金融帐户报告。如果两项罪名成立,黄将面临最高合13年的监禁和超过75万元的罚款。
0 b1 p5 I& @1 H8 T" u3 l$ H; ~( E0 d( [$ _9 J$ ?
 4 f% y( d/ E( D& \
1 b, A( L1 \( r( z# c+ `: `3 i披露海外资产情况、申报国际信息报表,大部分美国华人都知道,但几乎每个人都抱着侥幸心理,瞒报或虚报。这是因为防止逃税的《银行保密法》自实施以来,美国税务局一直是“雷声大,雨点小”,并未对违法者采取实质性行动。) X0 [( R$ W3 @. a) n
$ X# d2 L0 f/ E; R& u, v1 a但是,现在越来越多的案例证明,国税局对隐瞒海外银行和金融资产信息的报税人动真格了!
& g5 O! N. @" Y2 ^% `6 S
# E4 g8 y- ?' {9 G此前也有华人因为不报海外收入被起诉。
8 o, n8 ]+ R, s7 w7 L7 M* c2 P& r1 Q
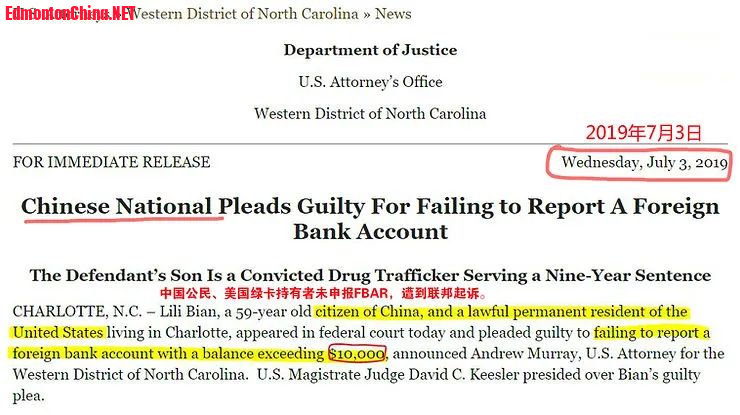
案例一:2019年7月8日,住在北卡夏洛特市的59岁中国公民Lili,出现在联邦法庭并认罪。
W2 p, X: `( r
4 s. N" n0 z0 \' L+ J, ]9 ?6 X# Q她持有美国绿卡,承认在中国境内拥有超过1万美元的金融账户,且故意未申报“海外银行和金融账户申报表” (FBAR, 俗称“肥爸条款”),并因此遭到联邦起诉。% g7 W1 ]2 F. l: y( v2 d
H& h& @ Z, Y, d
2022年11月,一名拥有美国国籍现居上海的华人陈先生,因为隐瞒未报中国境内的金融账户,被美国政府处以1,600万的罚款。9 G/ m& t8 i6 E
# ^ }1 \9 n6 M陈先生属于故意向财政部隐瞒申报FBAR,并向其2010年的隐瞒行为开出了2,114,505美元的罚单(后面陈一直未缴纳罚款,截至2022年11月9日,罚款、利息和滞纳金总计达2,258,567.86美元)。. A+ s: L, M! w
- X8 D' e) B3 r8 K# t, H6 {很多人会问美国是怎么发现他们的海外收入和资产的?
1 X9 J% f r$ F& g' y% Q% F$ q/ V& G4 t7 D$ {
美国是全球征税的国家,特别是2014年7月正式执行“肥咖条款”后,除各国金融机构如实向国税局报告美国人的海外资产外,国税局有特别培训的查税员,加紧从海外资产申报中,运用各种手段分析追踪隐藏的海外收入,以达到执行“肥咖条款”增加税收的要求。! Y! @" K9 {" k! F* m. q9 Q) E
6 z8 J: Z3 \' N$ Y
从2020年1月1日开始,FATCA(“肥咖条款”)3年的宽限期也结束了,如果海外金融机构不主动披露以上信息,美国税务局可能会对其来源于美国的所有收入征收30%的预缴税;而金融机构方面,只要你的账户有以下所列出的“美国身份标识”,则必须提供美国报税人识别号(TIN),否则将被销户。3 M e5 k3 s1 k8 g/ X
K1 Z# ~6 G) _6 j+ c一旦美国税务局掌握了报税人识别号,那么美国公民和税务居民的海外资产信息便无处可藏!# v( W9 H7 C7 ?4 R4 T8 d3 Y
0 F1 G& s z; x. @9 c. S# v& R+ p
华人不用担心海外收入报税。
( s! X; ~; u+ z' b- H/ k9 s: {& w* H& H7 B' u' h6 [# c. J" K4 H& F
虽然一说的报税,大家心里想的都是割肉,但事实上海外收入和资产对于多数人都没有影响,
6 ^% ~7 Q3 _6 d# d. e8 u& Y
) Y- D6 |2 E; O6 E( G1 i! n美国人的海外收入包括挣的收入(Earned Income)和非挣的收入(Unearned Income),前者主要是工资奖金小费等,后者主要是利息、股息、资本利得、租金、退休金、特许权使用费(Royalties)等。
) V6 L8 l/ I3 O
) e/ Q9 D/ e4 a8 L6 ^居住在美国的华人的海外收入主要是非挣的收入,是不用到海外就获得的被动收入,按普通美国人一样,将海外收入与美国收入加在一起报税,并没有专门的海外收入税表,也就是在个人税B表报利息股息,在D表报资本利得,在E表报租金和特许权使用费,在16行报退休金。所有收入加在一起就是总收入,按累进税率纳税。 0 w. z9 x* `- a9 V7 v% J
! V R0 T! }( Q, @+ u& {% i
如果这些海外收入已在与美国有税务互惠协议的外国纳税,可用外国纳税的外国所得税信用(ForeignTax Credit)扣除美国税,也就是每一元外国纳税可扣除一元美国税,避免双重课税。只在外国免税或低税时补美国税的差额。. B0 E( j `! @0 k. ?. o/ c
* `( J( h1 @4 p( x1 }如果是简单的海外收入信息,您可以自行处理,如果过于复杂,也请联系专业的会计师进行处理。
8 x' X* ^# ^0 G& }" z0 A
+ M/ n7 q& n# }总之,除非是超级富豪,大多数华人由于海外资产申报增加的收入纳税并不大,没有必要冒被罚款甚至犯法的风险隐瞒海外收入。 |
|




 狗仔卡

 发表于 2023-11-8 15:38


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡